Primești în 2026 o solicitare a organului fiscal referitoare la venituri obținute cu mai mulți ani în urmă. Prima reacție poate fi: «Au trecut cinci ani, deci s-a prescris.» În materie fiscală, calculul nu este atât de simplu. Cei cinci ani nu se numără automat de la data la care ai obținut venitul, de la data facturii sau de la sfârșitul anului respectiv. În plus, pe parcursul termenului pot apărea evenimente care îl întrerup sau îl suspendă. Întrebarea corectă este nu doar câți ani au trecut, ci de când a început să curgă termenul și ce s-a întâmplat între timp.
Ce se prescrie, de fapt?
Codul de procedură fiscală stabilește un termen în interiorul căruia organul fiscal poate stabili creanțe fiscale. Legea nu lasă nelimitat în timp posibilitatea administrației fiscale de a reveni asupra unei perioade fiscale și de a stabili diferențe de obligații.
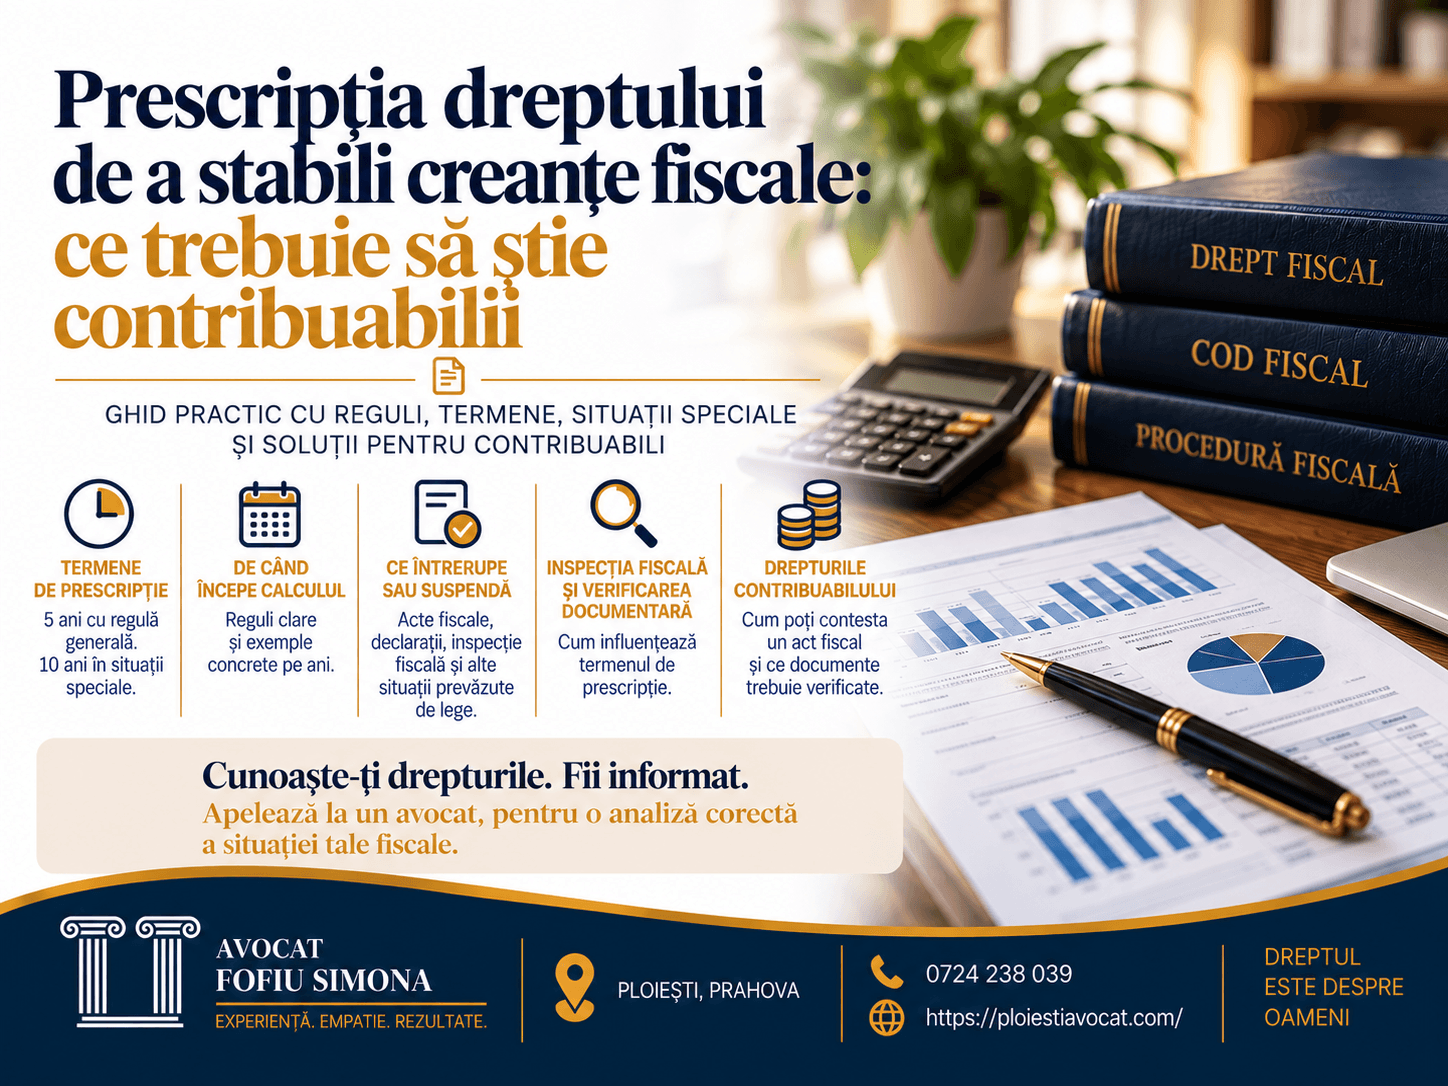
Potrivit art. 110 din Codul de procedură fiscală, dreptul organului fiscal de a stabili creanțe fiscale se prescrie, ca regulă, în 5 ani, dacă legea nu dispune altfel.
La împlinirea prescripției, dacă aceasta nu a fost întreruptă ori suspendată și nu este aplicabilă o regulă specială, trebuie analizate efectele prevăzute de Cod asupra procedurii de stabilire a creanței.
Cei 5 ani nu încep la 1 ianuarie
În reglementarea actuală, termenul pentru dreptul de a stabili creanțe fiscale începe, ca regulă, la 1 iulie a anului următor celui pentru care se datorează obligația fiscală.
Dacă discutăm, de exemplu, despre o obligație fiscală datorată pentru anul 2020, punctul de plecare nu este pur și simplu ziua în care a fost realizat venitul și nici 1 ianuarie 2021.
În aplicarea regulii generale, reperul este 1 iulie 2021. De aici începe analiza celor cinci ani.
Înseamnă că anul 2020 este automat prescris la 1 iulie 2026?
Nu este prudent să se dea un asemenea răspuns numai pe baza calendarului. Într-o situație în care nu a intervenit nicio cauză de întrerupere sau suspendare și nu este aplicabilă o regulă specială, calculul termenului general poate conduce la împlinirea celor cinci ani.
Dar acesta este doar primul nivel al verificării. Înainte de a concluziona că dreptul organului fiscal s-a prescris trebuie analizat dacă, în perioada respectivă, contribuabilul a depus tardiv o declarație de impunere, a corectat-o, a făcut un act voluntar de recunoaștere a creanței, a fost supus unei proceduri de control ori s-a aflat într-o altă situație care influențează cursul prescripției.
Aceste evenimente pot schimba calculul, deoarece Codul de procedură fiscală reglementează distinct întreruperea și suspendarea termenului.
Ce înseamnă întreruperea prescripției?
Întreruperea nu înseamnă o simplă pauză. Dacă intervine o cauză legală de întrerupere, calculul termenului este afectat potrivit regulilor aplicabile prescripției.
Codul de procedură fiscală menționează expres, printre cauzele de întrerupere, depunerea declarației de impunere după expirarea termenului legal. Tot aici intră și situația în care contribuabilul corectează declarația de impunere sau efectuează un alt act voluntar de recunoaștere a creanței fiscale datorate.
Acest aspect este important pentru persoanele care încearcă să determine prescripția uitându-se numai la anul în care au realizat venitul. Un document depus ulterior poate modifica rezultatul.
Declarația rectificativă poate conta în calculul prescripției
Codul de procedură fiscală menționează corectarea declarației de impunere între situațiile care pot întrerupe termenul de prescripție.
Într-un dosar în care au existat declarații rectificative nu este suficient să se stabilească anul fiscal. Trebuie văzut ce declarație a fost depusă, când a fost depusă și ce obligație fiscală privește.
Aceeași observație este valabilă atunci când declarația inițială a fost depusă după termen.
Suspendarea este diferită de întrerupere
Cele două noțiuni nu trebuie confundate. Suspendarea presupune că, în perioada prevăzută de lege, cursul termenului este oprit, urmând ca efectele să fie calculate potrivit regulilor aplicabile după încetarea cauzei de suspendare.
Codul de procedură fiscală prevede mai multe asemenea situații. Pentru contribuabil, diferența este esențială: un calcul făcut fără perioadele de suspendare poate conduce la concluzia greșită că prescripția s-a împlinit.
Inspecția fiscală poate suspenda termenul
Una dintre situațiile importante prevăzute de art. 111 privește inspecția fiscală. Termenul de prescripție este suspendat, în condițiile legii, pe perioada dintre începerea inspecției fiscale și emiterea deciziei de impunere ca urmare a inspecției, cu respectarea duratei legale de efectuare a acesteia.
Regula se aplică și verificării situației fiscale personale în condițiile prevăzute de Cod.
Dacă a existat un control fiscal, nu mai este suficientă scăderea matematică a cinci ani. Trebuie văzută durata exactă a procedurii și dacă sunt îndeplinite condițiile legale pentru producerea efectului de suspendare.
Declararea contribuabilului ca inactiv poate influența și ea termenul
Codul include între cauzele de suspendare perioada cuprinsă între declararea contribuabilului sau plătitorului ca inactiv și reactivarea acestuia.
Această regulă poate avea un efect semnificativ în cazul unei societăți care a fost inactivă o perioadă îndelungată. Pentru o firmă nu trebuie verificată numai situația declarațiilor fiscale; istoricul fiscal al societății poate deveni relevant pentru calcul.
Există și un termen de 10 ani
Termenul general de 5 ani nu este singura regulă. Codul de procedură fiscală prevede un termen de 10 ani atunci când creanțele fiscale rezultă din săvârșirea unei fapte prevăzute de legea penală.
Pentru această situație, legea stabilește și un moment distinct de la care începe să curgă termenul, legat de săvârșirea faptei sancționate ca infracțiune prin hotărâre judecătorească definitivă.
Este o excepție importantă și nu trebuie confundată cu termenul obișnuit de cinci ani.
O solicitare de documente nu înseamnă automat că organul fiscal mai este în termen
Faptul că un contribuabil primește o adresă prin care i se solicită explicații sau documente nu rezolvă, prin el însuși, problema prescripției. Trebuie identificată procedura în cadrul căreia este transmisă solicitarea și creanța fiscală la care se referă.
Apoi se reconstruiește cronologia. Data solicitării nu înlocuiește data de început a prescripției și nici nu transformă automat o perioadă prescrisă într-una care poate fi verificată pentru stabilirea unor obligații suplimentare.
Dar nici simpla începere a unei verificări nu trebuie ignorată
La polul opus, contribuabilul nu ar trebui să presupună că este suficient să invoce anul fiscal și să refuze orice analiză a documentelor. Regimul prescripției trebuie corelat cu tipul procedurii de control și cu regulile privind suspendarea sau întreruperea.
Atunci când este primit un aviz de inspecție, o solicitare în cadrul unei verificări sau o decizie de impunere, primul pas util este identificarea exactă a procedurii. Abia apoi poate fi verificată prescripția.
Prescripția stabilirii creanței nu este același lucru cu prescripția executării silite
Aceasta este una dintre cele mai importante distincții. Primul termen răspunde la întrebarea: mai poate organul fiscal să stabilească această creanță? Al doilea răspunde la altă întrebare: mai poate fi executată silit o creanță fiscală deja stabilită?
Ambele instituții folosesc termene de prescripție, dar au obiecte și momente de început diferite. Nu este corect ca regulile uneia să fie aplicate automat celeilalte.
Tocmai de aici provin multe dintre calculele greșite întâlnite în practică.
De ce contează această diferență?
Să presupunem că o obligație fiscală a fost stabilită în mod valabil printr-o decizie de impunere. Problema dreptului de a o stabili și problema executării ei sunt două etape diferite.
Dacă ulterior începe executarea silită, trebuie analizată prescripția specifică executării, inclusiv actele care pot întrerupe sau suspenda acel termen. Nu se revine pur și simplu la calculul de la art. 110.
Expresia «datoria fiscală este mai veche de cinci ani» nu oferă singură răspunsul juridic.
O decizie de impunere pentru o perioadă veche trebuie citită împreună cu istoricul fiscal
Atunci când contribuabilul primește o decizie referitoare la o perioadă îndepărtată, merită stabilite cronologic anul pentru care se pretinde obligația, data de la care a început termenul, declarațiile depuse și eventualele rectificări, controalele fiscale efectuate, perioadele de inactivitate, actele de recunoaștere și data emiterii și comunicării actului fiscal.
Abia după această reconstrucție se poate spune dacă prescripția este sau nu relevantă.
Prescripția nu ar trebui invocată doar printr-o afirmație generală
Dacă un contribuabil contestă un act fiscal susținând că dreptul de stabilire era prescris, argumentul trebuie construit concret. Nu este suficient să spună că au trecut cinci ani.
Trebuie stabilit momentul de început, momentul la care termenul s-ar fi împlinit și dacă în intervalul respectiv a intervenit o cauză legală care i-a modificat cursul.
Dacă există o declarație rectificativă, o inspecție fiscală sau o altă situație relevantă, aceasta trebuie introdusă în calcul.
Actul fiscal are propria cale de contestare
Dacă organul fiscal emite un act administrativ fiscal prin care stabilește obligații, contribuabilul trebuie să verifice imediat și procedura de contestare.
Problema prescripției poate constitui unul dintre motivele invocate împotriva actului, dar nu trebuie confundată cu termenul în care acel act poate fi contestat.
Faptul că persoana consideră creanța prescrisă nu înseamnă că poate ignora termenul procedural pentru contestarea deciziei primite.
Comunicarea actului fiscal contează
Termenele procedurale privind contestarea sunt legate de comunicarea actului administrativ fiscal în condițiile legii. De aceea, plicul, confirmarea de primire, comunicarea electronică prin SPV sau alte dovezi privind momentul comunicării nu ar trebui ignorate.
Uneori contribuabilul se concentrează exclusiv asupra anului pentru care i se solicită impozitul și pierde din vedere termenul mult mai apropiat în care trebuie să reacționeze împotriva actului primit.
Prescripția creanței și termenul de contestare sunt probleme distincte.
Ce documente sunt importante pentru verificarea prescripției?
Pentru o persoană fizică pot fi relevante declarațiile fiscale, recipisele de depunere, deciziile de impunere, mesajele primite în SPV, notificările, avizele de inspecție și corespondența purtată cu organul fiscal.
Pentru o societate se adaugă istoricul declarațiilor, declarațiile rectificative, perioadele de inactivitate, rapoartele de inspecție fiscală și deciziile emise în urma controalelor.
Nu toate documentele au aceeași importanță. Scopul este să poată fi construită o cronologie completă.
Un exemplu simplificat
Presupunem că este analizată o obligație fiscală aferentă anului 2020. Regula generală conduce la începutul termenului la 1 iulie 2021. De aici se calculează termenul general de cinci ani.
Înainte de a concluziona că dreptul de stabilire s-a prescris trebuie verificat dacă, între timp, contribuabilul a depus tardiv o declarație, a corectat declarația, a recunoscut creanța, a fost supus unei proceduri care suspendă termenul ori a intervenit o altă cauză prevăzută de lege.
Exemplul arată de ce un calculator care adaugă pur și simplu cinci ani unei date nu este suficient pentru toate situațiile.
Pentru contribuabilii din Ploiești și Prahova
O persoană fizică sau o societate care primește o solicitare fiscală pentru perioade vechi ar trebui să păstreze documentul primit și să verifice imediat perioada la care se referă.
Apoi trebuie identificate declarațiile depuse pentru anul respectiv și orice document ulterior care ar putea influența prescripția. Dacă există un act administrativ fiscal, trebuie verificat separat termenul pentru contestarea acestuia.
O analiză făcută la timp poate arăta fie că termenul de stabilire s-a împlinit, fie că a existat o cauză care i-a modificat cursul. Prescripția fiscală nu se stabilește după impresia că «a trecut mult timp», ci după cronologia juridică a obligației.
Concluzie
Prescripția fiscală nu se calculează corect prin simpla operație «anul obligației plus cinci ani». În regimul actual, pentru dreptul de stabilire a creanței, punctul de plecare este, ca regulă, 1 iulie a anului următor celui pentru care se datorează obligația fiscală.
După stabilirea acestei date trebuie verificat întregul interval: declarații tardive, rectificări, acte de recunoaștere, inspecții fiscale, perioade de inactivitate și celelalte situații prevăzute de lege. Abia atunci se poate stabili dacă termenul s-a împlinit.
Iar dacă există deja o decizie de impunere sau a început executarea silită, analiza trebuie separată: prescripția dreptului de a stabili creanța, contestarea actului fiscal și prescripția executării silite nu sunt același lucru.
“Prescripția fiscală nu se stabilește după impresia că a trecut mult timp, ci după cronologia juridică a obligației.”